PEA ou assurance-vie : Comment choisir selon votre profil ?
PEA ou assurance-vie : deux placements que beaucoup d'épargnants ont du mal à départager. Pourtant, ils ne s'opposent pas vraiment, ils répondent à des objectifs fondamentalement différents.
Le premier cible les marchés actions européens et exonère les gains d'impôt sur le revenu après cinq ans de détention. L'autre offre une souplesse bien plus large, un accès à des classes d'actifs variées et un régime successoral que peu de placements peuvent égaler. Choisir entre les deux, ou décider de les combiner, dépend avant tout de votre situation, de votre horizon et de ce que vous cherchez à construire.
En 2026, la comparaison prend aussi une nouvelle dimension : la loi de financement de la Sécurité sociale a relevé les prélèvements sociaux à 18,6 % sur le PEA, tout en maintenant l'assurance-vie à 17,2 %. Un écart à ne pas surestimer : en PEA, aucune fiscalité ne s'applique tant qu'aucun retrait n'est effectué, là où les intérêts du fonds euros supportent les prélèvements sociaux chaque année. L'impact réel dépend du profil de chaque épargnant.
I) PEA ou assurance-vie : fonctionnement et différences clés
A) Le PEA : plafond, supports éligibles et fonctionnement
B) L'assurance-vie : souplesse, supports et avantages successoraux
C'est un contrat multisupport :
-
Le fonds en euros est la partie garantie : le capital est protégé à tout moment et les intérêts acquis chaque année sont définitivement consolidés (effet cliquet).
-
Les unités de compte, elles, ne sont pas garanties et leur valeur fluctue avec les marchés, mais elles offrent un potentiel de performance nettement supérieur sur le long terme.
L'assurance-vie n'a pas de plafond de versements. Un rachat partiel est possible à tout moment sans clôturer le contrat, la loi imposant un délai maximum de deux mois à l'assureur à compter de la réception des pièces complètes (article L132-21 du Code des assurances).
Il est également possible d'obtenir une avance auprès de l'assureur : une somme moyennant intérêt, correspondant à une fraction de la valeur du contrat, généralement entre 60% et 80 %, mise à disposition sans déclencher de rachat ni de fiscalité, sous réserve de remboursement dans les délais contractuels.
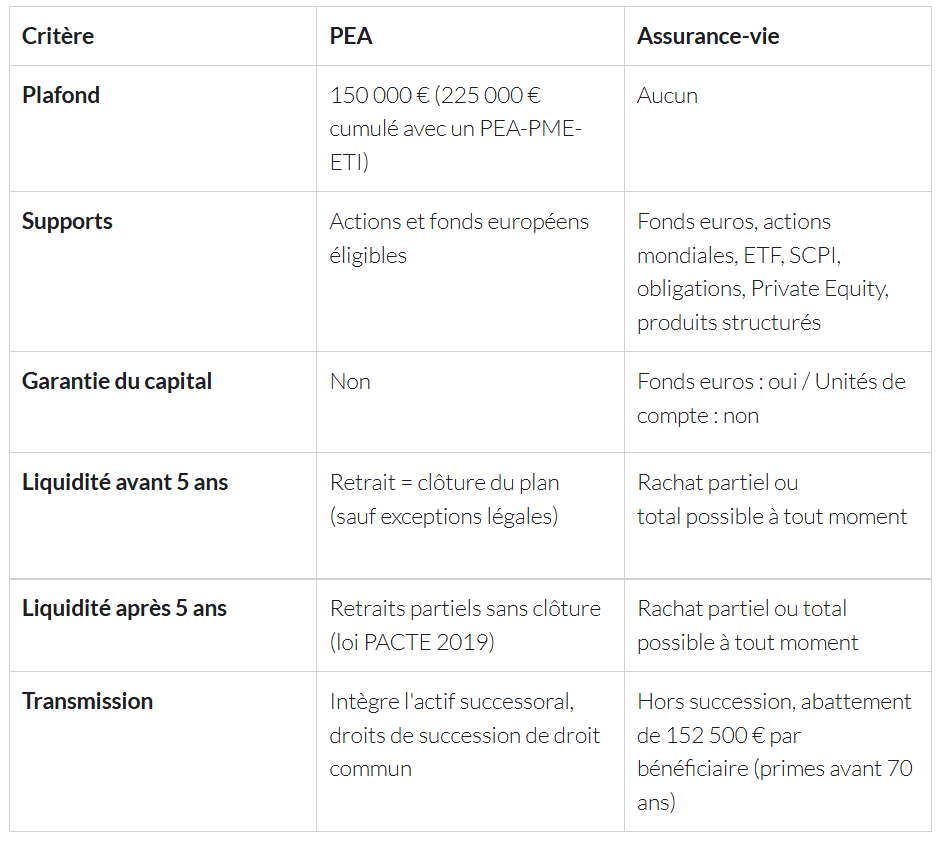
C) PEA vs assurance-vie : le comparatif point par point
La différence entre PEA et assurance-vie se joue sur plusieurs critères qui, mis bout à bout, dessinent deux profils très distincts :
II) PEA ou assurance-vie : quelle fiscalité en 2026 ?
A) La fiscalité du PEA : exonération après 5 ans et prélèvements sociaux à 18,6 %
La fiscalité du PEA repose entièrement sur la durée de détention, calculée à partir de la date d'ouverture du plan, et non de celle des versements.
-
Avant cinq ans, un retrait entraîne en principe la clôture du plan et l'imposition des gains : 12,8 % d'impôt sur le revenu, plus les prélèvements sociaux à 18,6 %, soit 31,4 % au total. L'option pour le barème progressif reste possible.
-
Après cinq ans, les gains sont totalement exonérés d'impôt sur le revenu. Seuls les prélèvements sociaux à 18,6 % restent dus. Les retraits partiels sont possibles sans fermer le plan : un atout pratique majeur que beaucoup d'épargnants ignorent.
À noter : certains retraits avant cinq ans n'entraînent pas la clôture du plan. C'est le cas lorsque les sommes sont affectées dans les trois mois à la création ou à la reprise d'une entreprise, ou en cas de licenciement, d'invalidité ou de mise à la retraite anticipée.
B) La fiscalité de l'assurance-vie : un cadre préservé par la LFSS 2026
Lors d'un rachat, seule la part de gains comprise dans les sommes retirées est imposable. Le capital versé ne l'est jamais.
Pour les versements effectués depuis le 27 septembre 2017, la fiscalité dépend de l'ancienneté du contrat au moment du rachat. Les versements antérieurs à cette date obéissent à des taux historiques différents (notamment un taux d'IR de 15 % entre 4 et 8 ans d'ancienneté, au lieu de 12,8 %).
-
Avant 8 ans, les gains supportent le prélèvement forfaitaire unique : 12,8 % d'IR et 17,2 % de prélèvements sociaux assurance-vie, soit 30 % au total. L'option barème progressif reste disponible.
-
Après 8 ans, le taux d'IR tombe à 7,5 %, mais seulement pour la fraction de gains correspondant aux versements nets inférieurs à 150 000 €, apprécié sur l'ensemble des contrats d'assurance-vie et de capitalisation détenus par le souscripteur, tous assureurs confondus. Au-delà, c'est le taux de 12,8 % qui s'applique, même après 8 ans. Un abattement annuel sur les gains de 4 600 € (personne seule) ou 9 200 € (couple) s'applique dans les deux cas. Les prélèvements sociaux restent à 17,2 %.
Ce taux de 17,2 % est précisément le point clé de 2026. La loi de financement de la Sécurité sociale pour 2026 (LFSS 2026, article 12, promulguée le 30 décembre 2025) a relevé les prélèvements sociaux de 1,4 point sur la quasi-totalité des revenus du capital dont le PEA. L'assurance-vie bénéficie d'une exclusion expresse de cette hausse.
C) Et le PER ? Une troisième option à ne pas écarter
III) Comment choisir selon votre situation personnelle ?
A) Vous investissez en bourse sur le long terme : le PEA prend l'avantage
-
Un univers d'investissement limité aux valeurs européennes éligibles,
-
L’impossibilité pratique de retirer des fonds avant cinq ans sans conséquences fiscales.
Si l'horizon est plus court, ou si des besoins de liquidités peuvent survenir, l'assurance-vie reprend l'avantage. Ses rachats partiels, sans clôture du contrat et sans contrainte de durée, offrent une flexibilité que le PEA ne permet pas avant cinq ans.
B) Vous préparez votre succession : l'assurance-vie s'impose
Sur le terrain successoral, assurance-vie ou PEA ne jouent pas dans la même catégorie. La transmission PEA suit les règles du droit commun : sa valeur intègre l'actif successoral et suit les règles habituelles des droits de succession.
C) Questions fréquentes
Que devient le PEA au décès du titulaire ?
Il est automatiquement clôturé. Les gains latents sont exonérés d'impôt sur le revenu, quelle que soit la durée de détention. Une règle qui vaut également pour les titres détenus en direct. Les prélèvements sociaux restent en revanche dus sur ces gains, mais ils constituent un passif déductible de l'actif successoral. Le plan entre dans la succession et est soumis aux droits de succession dans les conditions habituelles, sans régime particulier.
L'assurance-vie reste-t-elle avantageuse après 70 ans ?
Oui. Après 70 ans, les primes versées relèvent de l'article 757 B du CGI : seules les primes, pas les gains, sont réintégrées dans la succession, après un abattement global de 30 500 € tous bénéficiaires confondus. Les gains capitalisés restent totalement exonérés de droits de succession, quel que soit leur montant. L'assurance-vie conserve donc un intérêt patrimonial réel après 70 ans, notamment pour les contrats déjà alimentés avant cet âge.
La flat tax assurance-vie s'applique-t-elle dans tous les cas ?
Avant huit ans de détention, oui : le prélèvement forfaitaire unique de 30 % s'applique sur les gains rachetés. Après huit ans, le régime spécifique de l'assurance-vie prend le dessus (taux d'IR réduit à 7,5 % et abattement annuel sur les gains) ce qui est généralement plus favorable. Rappel : ce taux préférentiel ne s'applique qu'à la fraction de gains correspondant aux versements nets inférieurs à 150 000 €, tous contrats confondus.
Le PEA excelle pour investir en actions à long terme avec une fiscalité allégée après cinq ans. L'assurance-vie s'impose quand la souplesse, la diversification et la transmission sont au cœur des objectifs. En 2026, l'écart sur les prélèvements sociaux renforce encore un peu plus l'avantage comparatif de l'assurance-vie.
Le bon arbitrage dépend de votre situation personnelle, de votre horizon et de la façon dont ces deux outils s'articulent dans votre patrimoine global. C'est précisément ce travail qu'un conseiller en gestion de patrimoine est en mesure de réaliser avec vous.
Prenez rendez-vous pour un bilan patrimonial personnalisé.
Sources : Code monétaire et financier (art. L221-30 et s.) ; Code des assurances (art. L132-12, L132-21) ; Code général des impôts (art. 990 I, 757 B, 150-0 A) ; Loi de financement de la Sécurité sociale pour 2026 (art. 12, promulguée le 30 décembre 2025) ; Loi de finances pour 2026 (L. n° 2026-103 du 19 février 2026, art. 9) ; Loi PACTE (L. n° 2019-486 du 22 mai 2019) ; BOFiP, BOI-RPPM-RCM-20-15 ; service-public.gouv.fr ; Légifrance.
